13 okt 2026VG Visie Daily
Beleggen in datacenters vraagt om nieuwe risicoanalyse.
Institutioneel kapitaal stroomt in hoog tempo naar datacenters, gedreven door cloudgebruik, kunstmatige intelligentie en de digitalisering van de economie. Brancheorganisatie INREV waarschuwt echter dat veel beleggers de complexiteit en de specifieke risico’s van de sector onderschatten. Het onderzoek werd op 2 september 2026 gepubliceerd onder de titel ‘Data centres: navigating a fluid asset class’.
INREV baseert zich op diepte-interviews met beleggers, fondsmanagers, ontwikkelaars en operators die volgens de organisatie samen wereldwijd meer dan duizend miljard euro aan alternatieve beleggingen beheren. De conclusie is dat beleggen in datacenters zich niet laat vangen in de klassieke vastgoedlogica: de categorie zit tussen vastgoed, infrastructuur en private equity in.
INREV onderscheidt vijf strategieën. Beleggers kunnen instappen in ontwikkelklare kavels met een stroomaansluiting, nieuwe datacenters ontwikkelen en verkopen, bestaande gebouwen transformeren, gestabiliseerde objecten voor de lange termijn aanhouden, of deelnemen in operationele platforms die ontwikkeling en beheer combineren.
Volgens de organisatie specialiseren marktpartijen zich steeds nadrukkelijker in één schakel van de keten, in plaats van de volledige levenscyclus in eigen hand te houden. Dat verandert de vraag voor beleggers: niet óf datacenters in de portefeuille passen, maar via welke schakel en met welke partner.
Waar traditioneel vastgoed vooral op locatie wordt gewaardeerd, draaien datacenters om beschikbare energie, de snelheid van de netaansluiting en de doorlooptijd van vergunningprocedures. Toegang tot stroomcapaciteit is volgens INREV uitgegroeid tot het belangrijkste concurrentievoordeel.
Dat maakt de beoordeling van een object aanzienlijk technischer. Een taxatie vraagt kennis van energiemarkten, netinfrastructuur, technische specificaties en vergunningtrajecten. Daarbovenop komen huurderskwaliteit, technologische veroudering, liquiditeit, duurzaamheidseisen en mogelijke maatschappelijke of politieke weerstand. In Nederland is die energiekant inmiddels een structureel thema: netcongestie maakt een groot deel van de plannen op korte termijn onhaalbaar.
Ook de huurdersdynamiek verandert. Hyperscale-gebruikers blijven aantrekkelijk vanwege hun kredietwaardigheid en lange contracten, maar colocatieaanbieders winnen aan gewicht. Die spreiden de inkomsten over meer huurders, maar brengen operationele en contractuele complexiteit mee die in een klassieke vastgoedportefeuille ongebruikelijk is.
Volgens Iryna Pylypchuk, directeur research bij INREV, moeten beleggers niet aannemen dat datacenters vanzelfsprekend in elke institutionele portefeuille thuishoren. Directe exposure past volgens haar bij sommige partijen, terwijl andere beter af zijn met gespecialiseerde fondsmanagers, beursgenoteerde vehikels of partnerschappen met ontwikkelaars. INREV houdt op 22 oktober 2026 een aparte bijeenkomst over de categorie.
De fysieke kant van de digitale groei wordt intussen zelf de beperkende factor. Vermogensbeheerder Schroders stelde op 3 september 2026 dat grond, elektriciteit en connectiviteit in de volgende fase van de ontwikkeling van kunstmatige intelligentie in waarde toenemen.
Tom Walker, co-head Global Listed Real Estate bij Schroders, wijst erop dat servers circa 80 procent van de kosten van een modern AI-datacenter uitmaken, maar dat die apparatuur nog altijd een gebouw nodig heeft. Als routes naar meer capaciteit noemt hij het productiever maken van bestaande datacenters, wat volgens hem doorgaans sneller en goedkoper is dan nieuwbouw, naast technologische stappen als fotonica en gesloten koelsystemen, verplaatsing naar regio’s met ruimte en goedkope stroom, en batterijopslag of eigen opwekking op de locatie.
Volgens Walker verschuift daarmee ook de maatstaf voor beleggers: het concurrentievoordeel van een gebouw wordt straks net zo goed in megawatts als in vierkante meters gemeten. Diensten die realtime moeten reageren blijven volgens hem geconcentreerd rond de grote stedelijke knooppunten, waardoor de schaarste juist daar aanhoudt.
Voor institutionele beleggers verschuift het gesprek daarmee van de vraag óf datacenters in de portefeuille horen naar de vraag hóe en in welke omvang. Beleggen in datacenters vraagt om onderbouwing op stroom, huurderskwaliteit en exitmogelijkheden, en niet langer alleen om het sectormomentum. Wie die analyse serieus maakt, komt onvermijdelijk uit bij proactieve regie op energie als voorwaarde voor groei.
Voor de Nederlandse markt betekent dit dat de discussie over datacenters niet los te zien is van de discussie over netcapaciteit en ruimtelijke inpassing. De schaarste zit niet in het kapitaal, maar in de megawatts en de vergunningen. Eerdere transacties, zoals de aankoop van een belang in datacenterplatform SK Horizon door KKR, laten zien dat beleggers die schaarste vooral via bestaande platforms proberen te kopen.
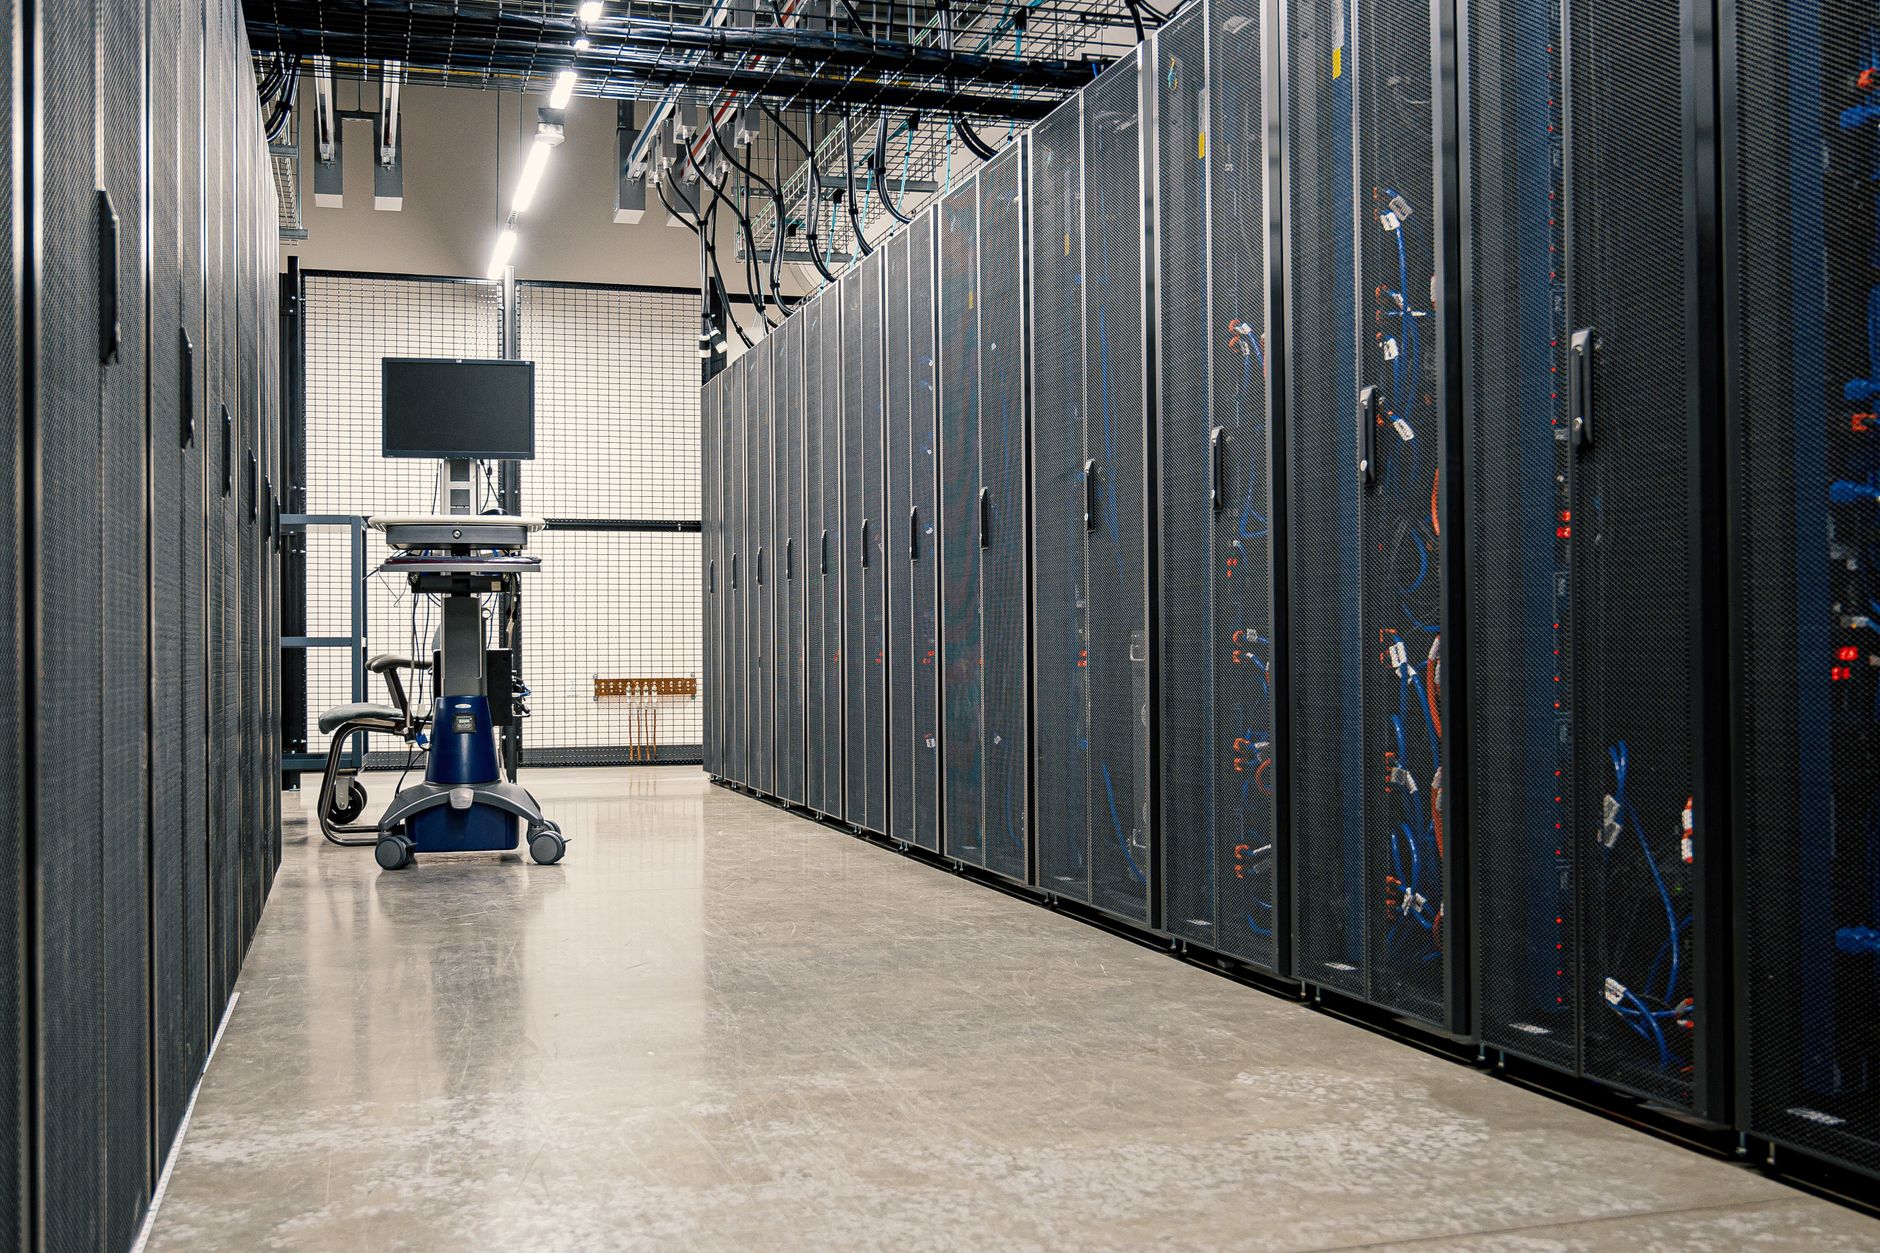
Foto: Brett Sayles from Pexels