25 sep 2026 -
Datacentercapaciteit Europa passeert 12 gigawatt.
Datacentercapaciteit Europa passeert 12 gigawatt.
De datacentercapaciteit in Europa, het Midden-Oosten en Afrika (EMEA) is in de eerste helft van 2026 uitgekomen op ruim 12,1 gigawatt (GW) aan operationeel vermogen. Dat is 36 procent meer dan de 8,9 GW in het tweede kwartaal van 2024. Dat blijkt uit de EMEA Data Centre H1 2026 Update van Cushman & Wakefield, die het adviesbureau vrijdag publiceerde. Volgens de onderzoekers blijven cloudcomputing en kunstmatige intelligentie de investeringen in digitale infrastructuur aanjagen, maar bepalen stroom, vergunningen en netcapaciteit steeds nadrukkelijker waar nieuwe datacenters echt kunnen worden gebouwd.
Pijplijn van 18,3 gigawatt
In de EMEA-regio is momenteel 3,8 GW in aanbouw en staat nog eens 14,5 GW gepland. De totale ontwikkelpijplijn komt daarmee op 18,3 GW, ruim 34 procent meer dan een jaar eerder. De investeringen verbreden zich volgens Cushman & Wakefield van de traditionele hubs naar delen van Scandinavië en Zuid-Europa: markten waar snel voldoende stroom en grote ontwikkellocaties beschikbaar zijn, winnen terrein.
‘De EMEA-datacentermarkt blijft fundamenteel krap. In een groot deel van de regio is de vraag groter dan de beschikbare capaciteit,’ zegt Andrew Fray, chairman EMEA Data Centres bij Cushman & Wakefield. ‘De mogelijkheid om stroom veilig te stellen, vergunningen te verkrijgen en capaciteit binnen een commercieel haalbare termijn op te leveren, wordt echter doorslaggevend voor de toekomstige groei.’
Amsterdam blijft Powerhouse
Amsterdam is veruit de grootste datacentermarkt van Nederland en hoort bij de zeven EMEA-markten in de hoogste categorie, ‘Powerhouse’. In het tweede kwartaal van 2026 beschikte de Amsterdamse markt over 927 megawatt (MW) operationele capaciteit, 74 MW of 9 procent meer dan een jaar eerder. Daarnaast is in Amsterdam 102 MW in aanbouw en 251 MW gepland. Operationele capaciteit en pijplijn samen komen zo uit op circa 1,28 GW.
Amsterdam is volgens het rapport een volwassen colocatiemarkt. Colocatie, waarbij meerdere huurders ruimte en vermogen afnemen in één datacenter, vertegenwoordigt 74 procent van de operationele capaciteit. Zelfgebouwde hyperscalevoorzieningen van de grote cloudbedrijven zijn goed voor circa 25 procent. In het afgelopen jaar kwam in Amsterdam 31 MW nieuwe colocatiecapaciteit beschikbaar, waarvan ongeveer 21 MW werd opgenomen door huurders.
Tweedeling in de Nederlandse datacentercapaciteit
De Nederlandse markt groeit, maar raakt ruimtelijk sterker verdeeld. ‘Het Nederlandse beleid stuurt grootschalige hyperscale-ontwikkelingen naar een beperkt aantal vooraf aangewezen locaties,’ zegt Toine van Summeren, international partner Occupier Services Industrial & Logistics bij Cushman & Wakefield Nederland. ‘Tegelijkertijd zien we dat de vraag naar datacentercapaciteit in gebieden zoals Amsterdam/Schiphol onverminderd hoog blijft. Daardoor zoeken steeds meer marktpartijen naar ontwikkelingen net onder de hyperscale-drempels.’
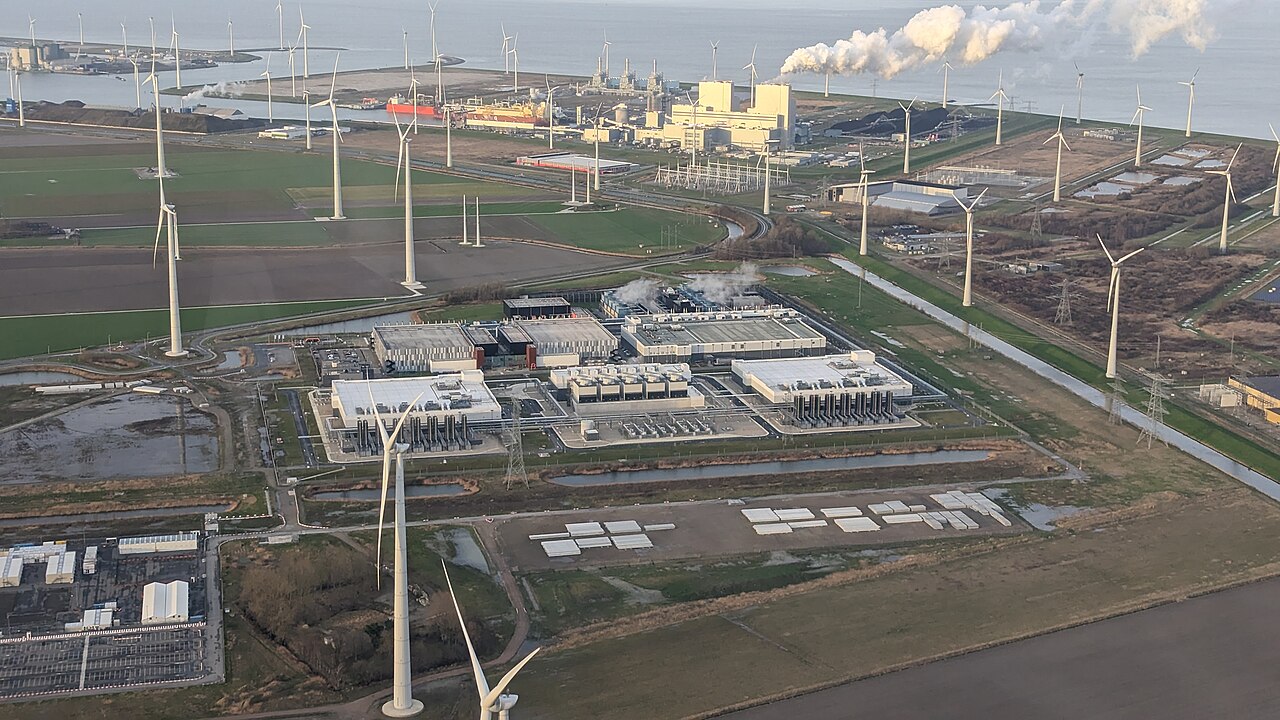
Het resultaat is een markt met twee motoren: aan de ene kant de grote hyperscale-clusters in de Eemshaven en Middenmeer, aan de andere kant de voortdurende uitbreiding rond de gevestigde connectiviteitshubs in de Metropoolregio Amsterdam. Dat sluit aan bij eerdere cijfers waaruit bleek dat de datacentercapaciteit in Groningen die van Amsterdam overtreft.
FLAPD-markten verliezen aandeel
De vijf traditionele FLAPD-markten, Frankfurt, Londen, Amsterdam, Parijs en Dublin, zijn samen nog goed voor circa 43 procent van de operationele capaciteit in EMEA: 5,2 GW operationeel en 1,17 GW in aanbouw. Hun aandeel in de toekomstige capaciteit neemt volgens Cushman & Wakefield wel geleidelijk af, omdat beperkingen rond stroom, vergunningen en het elektriciteitsnet nieuwe datacenters naar andere markten sturen.
Londen blijft met 1,38 GW operationele capaciteit de grootste markt en heeft een pijplijn van circa 1,77 GW. Parijs is Dublin gepasseerd als derde markt naar totale capaciteit. Helsinki trad toe tot de Powerhouse-categorie en heeft nu meer dan 1 GW totale capaciteit. Scandinavië telt circa 2,1 GW operationele capaciteit, 20 procent meer dan een jaar eerder, met ruim 3 GW in planning. Ook Madrid, Oslo, Barcelona en Zaragoza trekken meer belangstelling.
Marktinzicht
Ondanks internationale zorgen over een investeringsbubbel rond AI-infrastructuur ziet Cushman & Wakefield weinig tekenen van overaanbod. In de meeste operationele datacenters blijft de leegstand onder 10 procent, en een aanzienlijk deel van de nieuwe capaciteit is al vóór oplevering verhuurd. ‘De markt wordt volwassener en daardoor selectiever, niet speculatiever,’ zegt Matyas Fazekas, research-specialist EMEA Data Centres. ‘Kapitaal stroomt steeds meer naar markten met een realistische route naar ingebruikname.’
Voor beleggers en ontwikkelaars in Nederland verschuift de schaarste daarmee van grond naar stroom. Wie netcapaciteit heeft veiliggesteld, heeft een voorsprong, zeker in de Metropoolregio Amsterdam, waar de provincie de regels verder aanscherpt: datacenters in Noord-Holland krijgen strengere provincieregels. De groei van de datacentercapaciteit concentreert zich zo op twee soorten locaties: aangewezen hyperscale-clusters aan de randen van het land en kleinere projecten rond de bestaande hubs, net onder de drempels van het beleid.
Foto: Wvdp, CC0, via Wikimedia Commons. Bron: Cushman & Wakefield, EMEA Data Centre H1 2026 Update (25 september 2026) / PropertyNL (25 september 2026) / Vastgoedjournaal (25 september 2026)
Ander nieuws
All rights reserved © 2026 Young Media