
31 aug 2026 -
Kantorenmarkt splitst zich in twee snelheden.
Kantorenmarkt splitst zich in twee snelheden.
De vraag naar hoogwaardige kantoren op centrale locaties overtreft het aanbod, waardoor de huurprijzen in dat segment oplopen. Dat blijkt uit een rondgang van RTL Z langs vijf vastgoedadviseurs, die op 31 augustus 2026 werd gepubliceerd. Werkgevers investeren volgens de geraadpleegde adviseurs steeds vaker in moderne kantoren op goed bereikbare plekken om personeel terug naar kantoor te halen en nieuw talent te binden.
Voor de Nederlandse kantorenmarkt betekent dat een verdere uitvergroting van een tweedeling die al enkele jaren zichtbaar is: schaarste en huurgroei aan de bovenkant, oplopende veroudering en moeizame verhuurbaarheid daarbuiten.
Kantorenmarkt beloont kwaliteit en bereikbaarheid
Het kantoor fungeert in deze redenering niet langer als kostenpost, maar als instrument in het personeelsbeleid. Werkgevers zijn bereid meer huur te betalen voor een gebouw dat medewerkers daadwerkelijk naar kantoor trekt, met daglicht, goede voorzieningen en een station op loopafstand.
Die verschuiving sluit aan bij de constatering van NVM Business dat de markt zich in twee richtingen beweegt. Volgens bestuurslid Sven Bertens is de vraag naar hoogwaardige, duurzame kantoren op bereikbare locaties sterk, terwijl een groot deel van de bestaande voorraad achterblijft in kwaliteit en verduurzaming. Eerder stelden Haagse stadsmakers al dat werkruimte geen sluitpost mag zijn in binnenstedelijke plannen.
A-klasse domineert de opname
De cijfers onderbouwen dat beeld. In het eerste kwartaal van 2026 kwam de opname van kantoorruimte volgens onderzoek van JLL uit op 215.000 vierkante meter, waarvan bijna driekwart in de A-klasse. De leegstand bleef vrijwel stabiel op 5,5 procent.
NVM Business telde over heel 2025 een verhuurd volume dat circa 7 procent onder dat van 2024 lag, bij 8 procent minder transacties. Tegelijk nam het aantal opgeleverde nieuwbouwmeters met 32 procent toe, al gaat het daarbij nog altijd om slechts 2 tot 3 procent van de totale voorraad. Begin 2026 stond volgens NVM Business 9,2 procent van de voorraad te huur of te koop.
Het beleggingsvolume beweegt de andere kant op. NVM Business kwam voor 2025 uit op 2,05 miljard euro, 31 procent meer dan een jaar eerder. In het eerste kwartaal van 2026 registreerde JLL 427 miljoen euro aan kantoorbeleggingen, een verdubbeling ten opzichte van dezelfde periode in 2025.
Huurkloof tussen top en periferie
De prijsvorming loopt daardoor sterk uiteen. Huurders betalen volgens JLL gemiddeld circa 220 euro per vierkante meter per jaar, terwijl de tarieven in het hoogste segment richting de 600 euro gaan. In Amsterdam ligt het gemiddelde op 343 euro en het A-segment op 600 euro per vierkante meter.
Die kloof heeft directe gevolgen voor eigenaren van verouderd bezit. Waar de bovenkant van de markt huurgroei laat zien, komt de onderkant in een traject van afwaardering, transformatie of sloop terecht. De ontwikkelingspijplijn van circa 1,4 miljoen vierkante meter moet volgens JLL op termijn voor meer evenwicht zorgen, maar die meters komen vrijwel uitsluitend op de locaties waar de schaarste nu al het grootst is.
Regionale verschillen binnen de Randstad
Achter het landelijke gemiddelde gaan forse regionale verschillen schuil. Amsterdam noteerde in het eerste kwartaal een opname van 42.300 vierkante meter, tegen 32.400 vierkante meter een jaar eerder, bij een leegstand van 9 procent en een aanvangsrendement van 4,75 procent. De grootste transactie was de aankoop van hoofdkantoor Cedar door ING van LCN Capital Partners voor 168 miljoen euro.
Den Haag kwam uit op 20.300 vierkante meter met tophuren van 245 euro per vierkante meter. In Utrecht daalde de opname naar 15.000 vierkante meter, tegen 32.900 vierkante meter een jaar eerder, bij huurniveaus van circa 350 euro. Rotterdam noteerde 13.000 vierkante meter met een gemiddelde huur van 209 euro; recent verlengde ABB zijn huurcontract op de Lotus Campus in Rotterdam. Eindhoven bleef met 3.300 vierkante meter het kleinst, bij een aanvangsrendement van 6 procent.
Marktinzicht
Voor beleggers betekent de tweedeling dat het onderscheid tussen kantoren onderling groter is geworden dan het onderscheid tussen kantoren en andere beleggingscategorieën. Een modern, goed ontsloten gebouw met een sterke huurdersmix kent een risicoprofiel dat weinig gemeen heeft met een verouderd pand op een perifere kantorenlocatie.
Voor eigenaren van dat laatste segment is de vraag niet of, maar wanneer wordt ingegrepen. Naarmate de huurgroei zich concentreert op toplocaties, wordt uitstel van renovatie of herbestemming duurder, terwijl de bouwkosten en de netcapaciteit de haalbaarheid van transformatie juist beperken. De komende kwartalen zal vooral blijken hoeveel van de aangekondigde pijplijn daadwerkelijk in productie gaat.
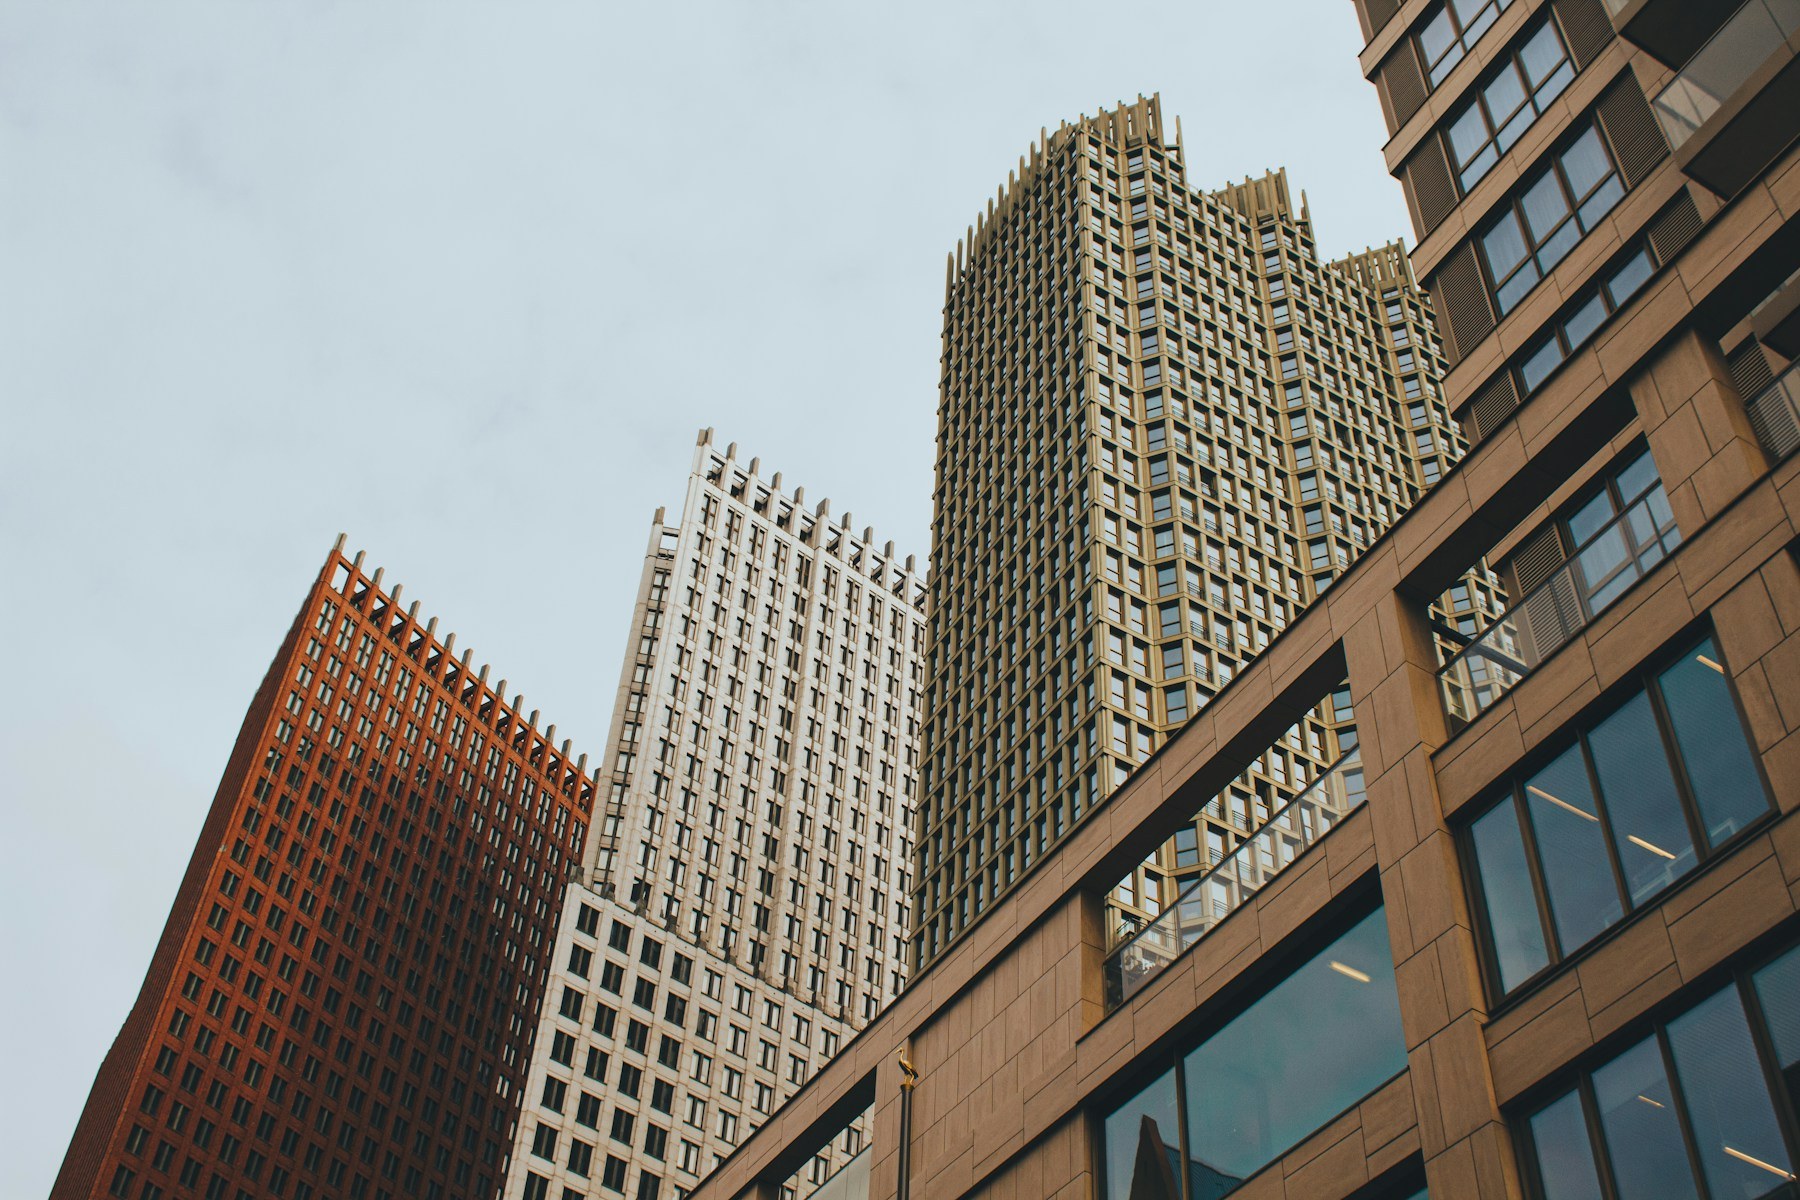
Foto: Dorien Beernink via Unsplash
Ander nieuws


All rights reserved © 2026 Young Media