10 sep 2026 -
ECB-rente naar 2,5 procent raakt vastgoedfinanciering.
ECB-rente naar 2,5 procent raakt vastgoedfinanciering.
De Europese Centrale Bank heeft de ECB-rente op 10 september 2026 met 25 basispunten verhoogd. De rente op de depositofaciliteit komt daarmee per 16 september uit op 2,50 procent, de rente op de basisherfinancieringstransacties op 2,65 procent en die op de marginale beleningsfaciliteit op 2,90 procent. Voor de Nederlandse vastgoedsector betekent het besluit dat de financieringslasten opnieuw oplopen, precies in de periode waarin beleggers en ontwikkelaars hun rekenmodellen voor 2027 vaststellen.
Het is de tweede verhoging dit jaar, na de stap van juni die een einde maakte aan drie jaar zonder renteverhogingen. Volgens de Raad van Bestuur van de ECB blijft de inflatie langer boven de doelstelling van 2 procent dan eerder werd voorzien, waardoor een verdere verkrapping nodig werd geacht.
Inflatie boven doel dwingt ECB-rente omhoog
In de nieuwe ramingen gaat de ECB uit van een totale inflatie van 3,0 procent in 2026, 2,5 procent in 2027 en 2,1 procent in 2028. De kerninflatie, exclusief energie en voedingsmiddelen, komt volgens dezelfde raming uit op respectievelijk 2,5 procent, 2,6 procent en 2,3 procent. Pas in 2028 nadert het prijsbeeld daarmee de doelstelling.
De aanhoudende druk komt volgens de centrale bank vooral van de energieprijzen, die onder invloed van het conflict in het Midden-Oosten hoog blijven. Tegelijk trekt de economie licht aan: de ECB rekent op een groei van het bruto binnenlands product van 0,9 procent dit jaar, 1,4 procent in 2027 en 1,5 procent in 2028, waarbij de ramingen voor 2026 en 2027 naar boven zijn bijgesteld.
De Raad van Bestuur legt zich nadrukkelijk niet vast op een verder rentetraject en hanteert een op data gebaseerde benadering per vergadering. Voor de vastgoedmarkt betekent die formulering dat de ECB-rente ook de komende kwartalen een variabele blijft in plaats van een gegeven.
Hogere financieringslasten drukken rendementen
Vastgoedfinanciering wordt in Nederland grotendeels geprijsd op basis van de kapitaalmarktrente plus een opslag voor risico, maar de beleidsrente werkt door in de kortlopende tarieven en in de rentederivaten waarmee beleggers hun leningen afdekken. Een stap van 25 basispunten is op zichzelf beperkt; het signaal dat de rente voorlopig niet daalt, weegt zwaarder in de waarderingen.
Voor beleggers met aflopende leningen betekent dit dat herfinanciering duurder blijft dan het aangaan van de oorspronkelijke financiering. Dat raakt vooral portefeuilles die zijn opgebouwd tegen tarieven die inmiddels ruim onder het huidige marktniveau liggen, waardoor de rentelast bij verlenging in één keer omhoogschiet.
Ontwikkelaars ondervinden de rente daarnaast via de bouwfinanciering. Doordat rentelasten tijdens de bouwperiode meelopen in de stichtingskosten, verschuift de haalbaarheidsgrens van projecten en worden fasering en voorverkoopeisen strenger. Bij binnenstedelijke transformaties, met lange doorlooptijden en hoge voorinvesteringen, telt dat effect het zwaarst.
Woningmarkt reageert met vertraging
Op de woningmarkt werkt de ECB-rente niet één op één door. Langlopende hypotheekrentes volgen vooral de kapitaalmarktrente en niet de beleidsrente, waardoor het effect van dit besluit op tienjarige rentevaste periodes beperkt blijft; korte rentevaste periodes zijn er gevoeliger voor.
Eerder dit jaar steeg de tienjaars NHG-hypotheekrente naar 4,10 procent, een niveau dat de leencapaciteit van kopers merkbaar begrenst. Daarmee blijft de rente een bepalende factor op de koopmarkt, zoals eerder zichtbaar werd bij de invloed van hypotheekrente-onzekerheid op de Nederlandse woningmarkt.
Voor woningbeleggers verschuift het rendementsbeeld opnieuw. Bij gelijkblijvende huren en hogere financieringslasten daalt het directe rendement op vreemd vermogen, wat de bereidheid beperkt om tegen scherpe aanvangsrendementen aan te kopen.
Beleggers herijken hun rendementseisen
Institutionele partijen wegen bij hun allocatie het verschil tussen vastgoedrendementen en het rendement op staatsobligaties. Naarmate de risicovrije rente stijgt, moet vastgoed een hogere risicopremie bieden om aantrekkelijk te blijven ten opzichte van vastrentende waarden.
Die vergelijking valt per beleggingscategorie anders uit. Segmenten met indexeerbare huren en schaarste aan aanbod, zoals logistiek vastgoed en zorgvastgoed, kunnen inflatie deels doorberekenen. Kantoren en winkelvastgoed zijn daarvoor sterker afhankelijk van de kwaliteit van de locatie en van de huurdersmix.
De ECB laat daarnaast de portefeuilles van het aankoopprogramma APP en het pandemie-noodaankoopprogramma PEPP verder aflopen doordat aflossingen niet worden herbelegd. Daarmee neemt de vraag naar obligaties vanuit de centrale bank af, wat de lange rente onverminderd gevoelig maakt voor marktomstandigheden.
Vooruitblik
Voor projectontwikkelaars en institutionele beleggers betekent het besluit dat de rente in de businesscase voorlopig geen dalende variabele is. Wie in 2027 oplevert of herfinanciert, rekent verstandiger met een aanhoudend hoger niveau dan met de eerder verwachte normalisatie.
Tegelijk biedt de opwaartse bijstelling van de groeiramingen ruimte voor huurgroei in de segmenten die met de conjunctuur meebewegen. De ECB-rente bepaalt daarmee niet alleen de kosten van kapitaal, maar indirect ook het tempo waarin de Nederlandse vastgoedmarkt haar aanbod aanpast.
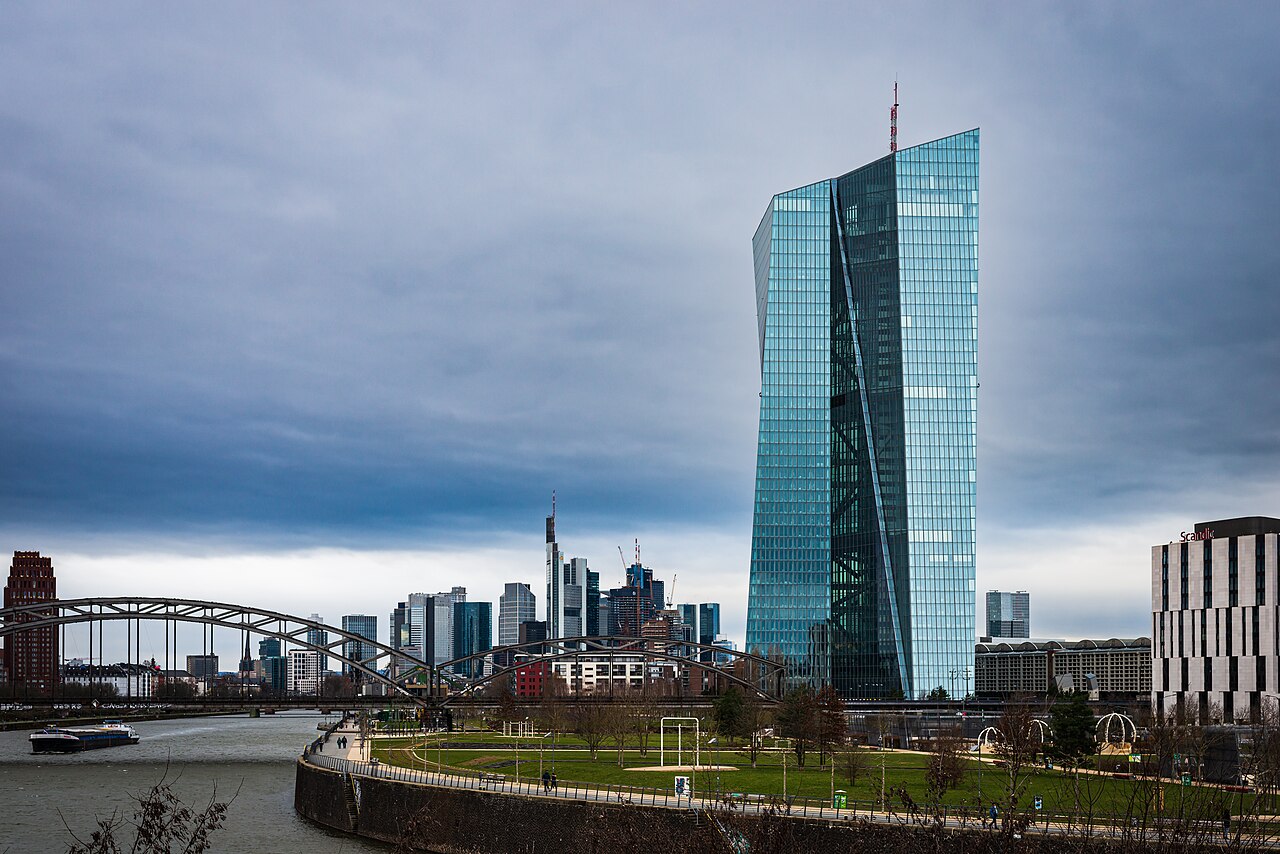
Foto: Norbert Nagel via Wikimedia Commons (CC BY-SA 4.0)
Ander nieuws
All rights reserved © 2026 Young Media