29 okt 2026VG Visie Daily
Beleggingsvolume vastgoed: MSCI ziet derde kwartaal zakken.
Het beleggingsvolume in Nederlands commercieel vastgoed is in het derde kwartaal van 2026 met 38 procent gedaald ten opzichte van een jaar eerder. Volgens cijfers van MSCI, die PropertyNL en Vastgoedjournaal op 29 oktober publiceerden, werd tussen juli en september voor 2,37 miljard euro aan commercieel vastgoed verhandeld. Na een sterk eerste halfjaar ligt het volume over de eerste negen maanden met 10,1 miljard euro nog altijd 14 procent boven dat van dezelfde periode in 2025.
MSCI analyseert in de rapportage Europe Capital Trends de transacties in commercieel vastgoed in heel Europa. Van de zes grootste Europese vastgoedmarkten laat over de eerste negen maanden alleen Spanje een sterkere groei zien dan Nederland. In Duitsland en Frankrijk halveerden de volumes in het derde kwartaal bijna.
Binnen Nederland trekken de grote steden het beleggingsvolume. In Amsterdam steeg het volume over de eerste negen maanden met 17 procent tot 2,9 miljard euro. Daarmee klimt de hoofdstad van de tiende naar de zevende plaats op de MSCI-ranglijst van grootste Europese vastgoedmarkten. Ook Den Haag en Rotterdam stijgen op die ranglijst. In Den Haag ligt het transactievolume na negen maanden 40 procent hoger, op 1,4 miljard euro. Rotterdam boekt een groei van 35 procent tot 1,3 miljard euro.
Europees was het derde kwartaal volgens MSCI uitzonderlijk zwak. Het transactievolume kwam uit op 43,0 miljard euro, 24 procent minder dan een jaar eerder. Dat is 29 procent onder het vijfjaarsgemiddelde en 33 procent onder het tienjaarsgemiddelde voor een derde kwartaal. Over de eerste negen maanden staat Europa met 160 miljard euro op een min van 3 procent. Alleen transacties op ondernemingsniveau groeiden, met 20 procent tot 7,1 miljard euro.
In Duitsland viel het transactievolume in het derde kwartaal 47 procent lager uit dan een jaar eerder, op 5,5 miljard euro. Over negen maanden bedraagt de daling 18 procent, al blijft Duitsland met 25,1 miljard euro de tweede vastgoedmarkt van Europa. Frankrijk noteerde een terugval van 49 procent tot 3,8 miljard euro in het kwartaal en van 12 procent tot 17,2 miljard euro over negen maanden.
Het Verenigd Koninkrijk, de grootste markt van Europa, hield zich met een daling van 11 procent tot 13,1 miljard euro beter staande. Logistiek en industrieel vastgoed en woningen waren daar samen goed voor iets meer dan 40 procent van het volume.
Per sector springen de kantoren eruit. Het Europese transactievolume in kantoren daalde in het derde kwartaal naar het laagste niveau sinds 2009. De aanvangsrendementen op kantoren in het centrum van Londen stegen met 80 basispunten tot het hoogste niveau sinds 2010. Woningen en zorgvastgoed, waaronder seniorenhuisvesting, lieten over de eerste negen maanden juist een groeiend volume zien.
Tom Leahy, hoofd vastgoedonderzoek EMEA bij MSCI, noemt het derde kwartaal in PropertyNL ‘een van de zwakste perioden ooit voor de Europese vastgoedmarkt’. Volgens hem heeft de sterke stijging van de obligatierentes een duidelijk effect gehad op de transactieactiviteit en is daardoor nog meer onzekerheid ontstaan over de prijsvorming. Hij ziet wel signalen dat eigenaren hun vastgoed vaker prijzen op een niveau waarvoor ze denken het daadwerkelijk te kunnen verkopen, nadat ze jarenlang hoopten op herstel naar de waarden van voor 2022.
Dat beeld sluit aan bij wat NVM Business op 15 oktober meldde in het rapport Ontwikkelingen commercieel vastgoed Q3 2026. Veel partijen besluiten volgens NVM Business opnieuw te onderhandelen over afgesproken aankoopprijzen, nu de financieringskosten verder oplopen. Ook JLL wees eerder deze week op een vrijwel verdwenen risicopremie op vastgoed ten opzichte van de tienjaarsrente.
Opvallend is hoe ver de kwartaalcijfers van de verschillende partijen uit elkaar liggen. NVM Business kwam voor het derde kwartaal juist uit op een totaal beleggingsvolume van 3,23 miljard euro, tegenover 2,64 miljard euro een jaar eerder: een stijging van 26 procent en 2 procent meer dan in het tweede kwartaal. JLL becijferde het volume over de eerste drie kwartalen op ruim 10,9 miljard euro, bijna evenveel als in heel 2025. CBRE verwachtte half oktober nog een beleggingsvolume van circa 15 miljard euro voor heel 2026.
Over de richting zijn de partijen het wel eens: het herstel van de eerste jaarhelft verliest door de hogere rente aan kracht. Het verschil in uitkomsten laat vooral zien hoe sterk kwartaalcijfers afhangen van de gehanteerde definities en databronnen, en van een handvol grote transacties die net wel of net niet in een kwartaal vallen.
Voor beleggers en financiers is de boodschap van MSCI vooral dat de prijsvorming opnieuw onder druk staat. Waar het herstel in het eerste halfjaar werd gedragen door meer transacties en een voorzichtig dalende rente, dwingt de stijging van de kapitaalmarktrente verkopers nu tot realistischere vraagprijzen. Dat kan de markt op termijn juist weer in beweging brengen, als kopers en verkopers elkaar op een lager prijsniveau vinden.
Tegelijk onderstreept de opmars van Amsterdam, Den Haag en Rotterdam op de Europese ranglijst dat Nederland in relatieve zin goed blijft liggen bij internationaal kapitaal. Vooral woningen en zorgvastgoed blijven daarbij gezocht, terwijl kantoren buiten de toplocaties het moeilijk hebben. Het vierde kwartaal, traditioneel het drukste van het jaar, moet uitwijzen of het derde kwartaal een dip was of het begin van een nieuwe afkoeling.
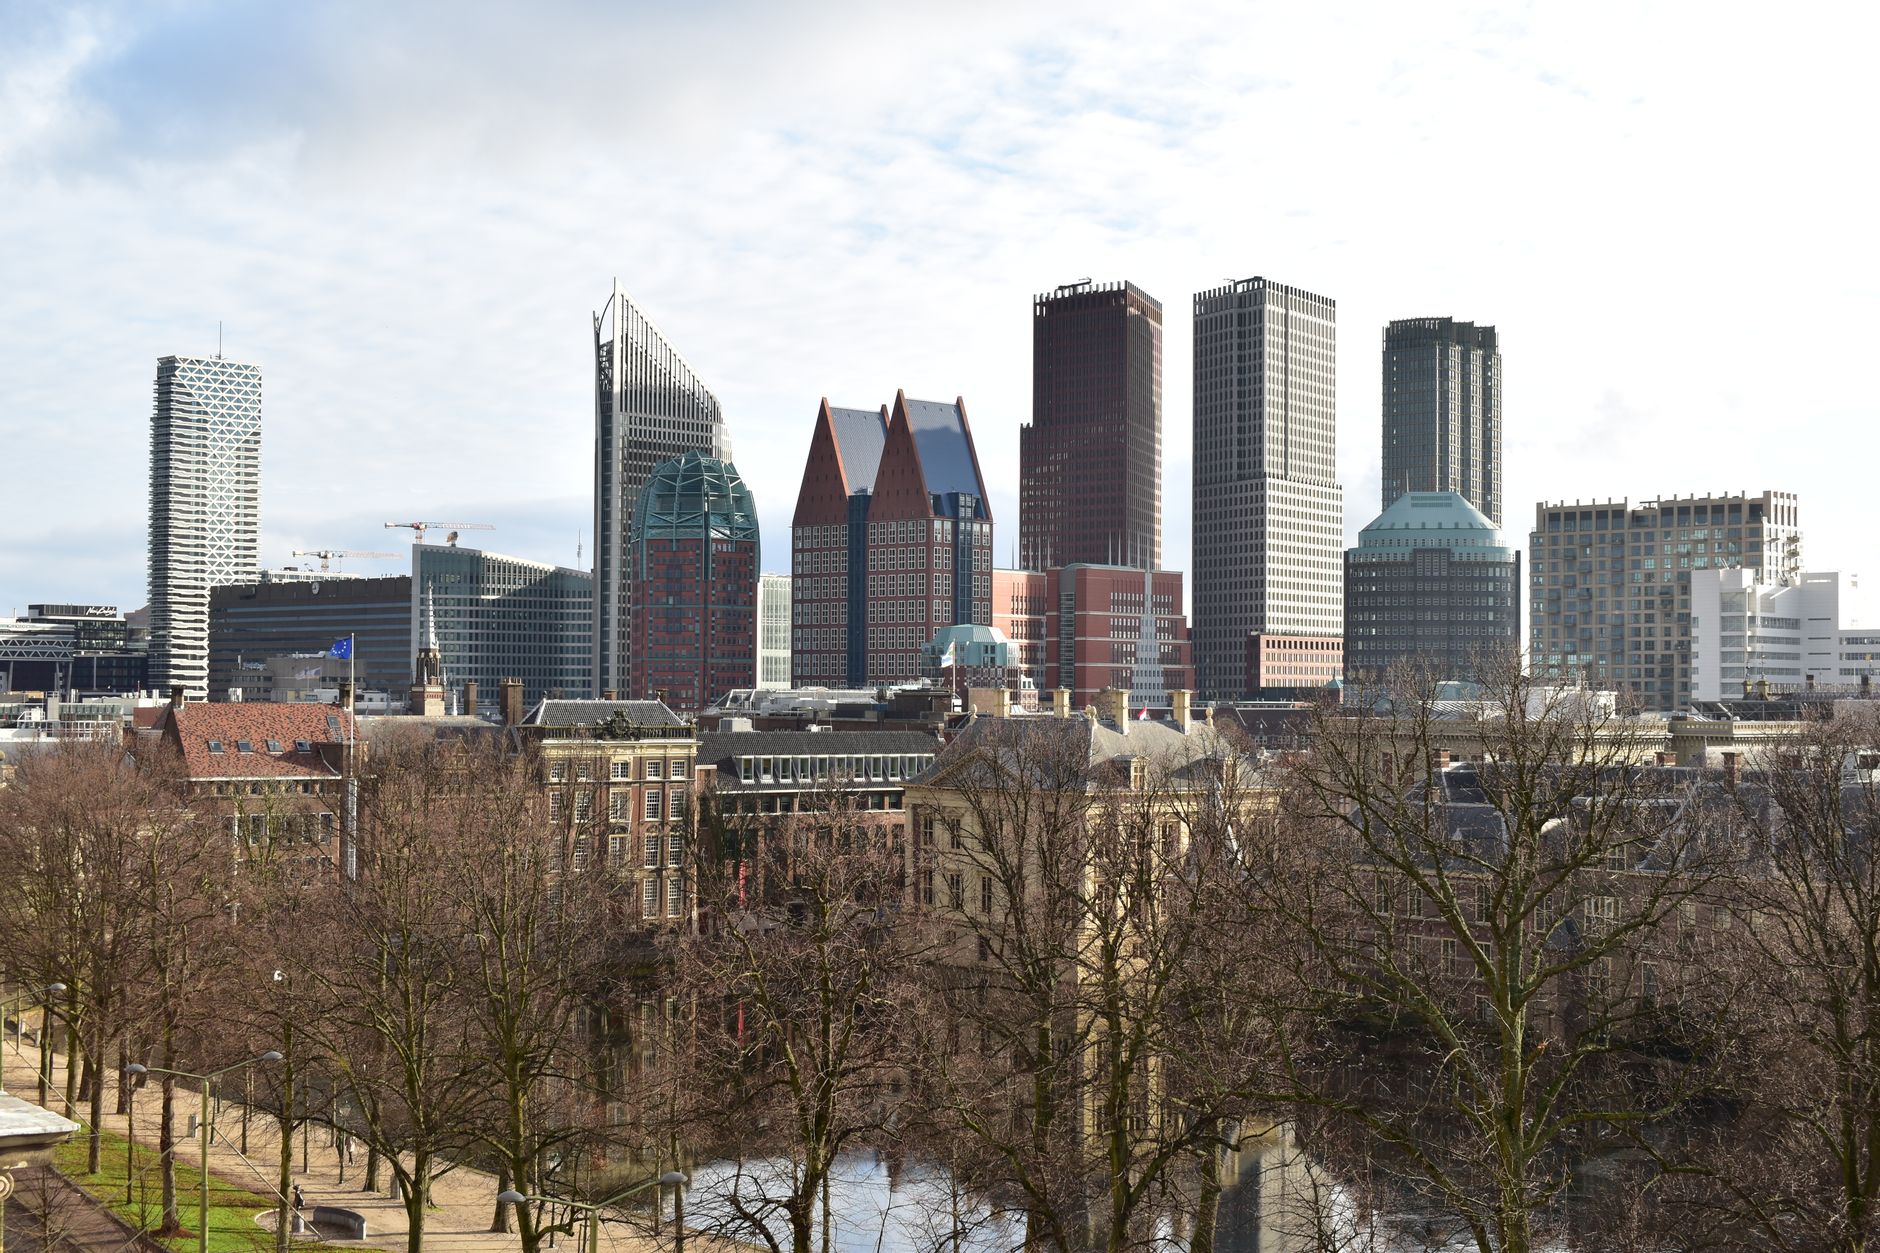
Foto: Ivo Nederlof via Pexels (illustratief). Bron: MSCI Europe Capital Trends Q3 2026 via PropertyNL en Vastgoedjournaal, 29 oktober 2026; Vastgoedmarkt, 29 oktober 2026; NVM Business, 15 oktober 2026; JLL, 27 oktober 2026; CBRE, 14 oktober 2026